13. Abrechnungslauf in HANSALOG LN (Nachberechnungslauf)
Einführung
Der „13te Lauf“ beschreibt eine weitere Abrechnung auf einen bereits abgerechneten Monat. Die Korrekturen erfolgen ausschließlich über die variablen Daten. Dies bedeutet, dass für bereits abgerechnete Monate nachstehende Daten berücksichtigt werden:
- „variable Abrechnungsdaten“ als Lohnart erfasst
- geänderte Steuermerkmale
- geänderte Sozialversicherungsmerkmale
Lohnarten aus den Festen Be- und Abzügen (Lohnarten pro Personalnummer) und zeitlich begrenzte Dauerlohnarten hingegen werden nicht berücksichtigt.
Wann sind 13. Abrechnungsläufe notwendig?
Unterjährig sind diese Korrektur-Abrechnungen nur bei schwerwiegenden Abrechnungsfehlern notwendig, die keinen
ganzen Zeitmonat warten können. Beispiele dafür kann eine falsche oder fehlende Übergabe der Schichtlohnarten
sein oder ein gravierender ELStAM-Fehler.
Ein wichtiger Zeitpunkt für einen 13ten Lauf kann auch der Jahreswechsel darstellen. Die fachlichen Sachverhalte
dafür sind jedoch selten geworden. Steuerlich darf das Vorjahr immer so lange „bebucht“ werden, wie die
Lohnsteuerbescheinigungen noch nicht erstellt wurden. Erst durch den Lohnsteuerbescheinigungslauf bzw. die
Februar Abrechnung wird das Vorjahr steuerlich abgeschlossen, um den Finanzämtern den Abgleich zwischen
Lohnsteueranmeldung und der Summe aus den Lohnsteuerbescheinigungen zu ermöglichen.
Lediglich die folgenden fachlichen Sachverhalte erzwingen 13te Läufe nach der Dezember Abrechnung:
- Korrekturen auf das erste Quartal des Vorjahres
- Korrektur der betrieblichen Altersvorsorge (bAV)
- Korrekturen der Kurzarbeit (KUG)
- Korrekturen auf § 23c Abrechnungen
Wann sind 13. Läufe nicht notwendig?
In der Steuer gilt zwar das Zuflussprinzip und somit wären Steuern dem Jahr zuzuordnen, in dem der Geldfluss
stattgefunden hat. Vielmehr ist jedoch der Zeitpunkt des Versands der Lohnsteuerbescheinigung relevant. Solange
dem Finanzamt eine Lohnsteuerbescheinigung NICHT vorliegt, kann auf diese Einfluss genommen werden. Konkret
bedeutet dies: Solange die Lohnsteuerbescheinigungen nicht verschickt wurden, kann z.B. mit einer Januarabrechnung
das Vorjahr korrigiert werden. Sowohl die steuerlichen, als auch die sozialversicherungsrechtlichen Aspekte werden
dem Vorjahr zugeordnet. Die Werte werden für den Mitarbeiter in die Lohnsteuerbescheinigung 2022 gelegt und eine
korrigierte Lohnsteueranmeldung für Dezember ausgelöst. Dies wird durch das System automatisch vorgenommen.
Erst wenn die Lohnsteuerbescheinigungen versandt oder die Februar Abrechnung durchgeführt wurde, ist das Vorjahr
„steuerlich geschlossen“.
Aus dieser Logik heraus sind 13te Läufe nicht mehr zwingend empfehlenswert.
Sollten Sie dennoch einen 13. Abrechnungslauf in Betracht ziehen und rechnen selbstständig ab, wird nachfolgend der Ablauf kurz beschrieben:
Die Durchführung des Abrechnungslaufs erfolgt für die Kunden im Plus- (Teil-) und Premium- (Full-) Service durch HANSALOG.
Dazu sollten Sie Rücksprache mit Ihrem Ansprechpartner halten.
Ablauf
Variable Daten
Alle Eingaben werden für den Korrekturlauf unter Abrechnungsschlüssel 3
(Korrektur/Nachberechnung) und der Monatseingabe 12/200X (oder vorherige Monate)
eingepflegt. Nur die eingegebenen variablen Daten werden beim Nachberechnungslauf
berücksichtigt.
Eine Erfassung von variablen Daten für den anstehenden Monat Januar ist mit
Abrechnungsschlüssel 0 für 01/20YY (Monat/Jahr) wie gewohnt möglich. Diese Eingaben
finden für die Nachberechnung keine Berücksichtigung!
Variable Stammdaten
In Hansalog Classic gehen Stammdatenänderungen über die Maske 206 und 216 in den
13. Abrechnungslauf ein, unter Hansalog Global die Änderungen über die variablen
Lohnsteuer- und Sozialversicherungsmerkmale (über das gültig ab Datum).
Steuerungssätze **
In den Steuerungssätzen bitte den Abrechnungsschlüssel auf 1 (Nachberechnung) oder 6
(Test Nachberechnung) und das Abrechnungsdatum auf den 31.12.20YY setzen.
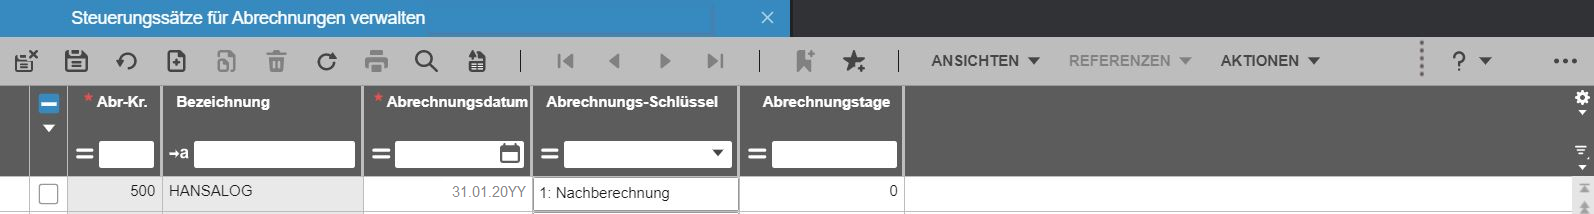
Prüf- und Echtlauf sind dann wie in einem normalen Abrechnungslauf zu starten und die
Sicherung der Daten erfolgt identisch dem Echtlauf (ja nach kundenspezifischer Steuerung).
**Bank / Disketten / Clearing
Ein Datenträger bzw. eine Datei für die Bank wird erzeugt und muss wie gehabt
bereitgestellt werden.
Beitragsnachweise
Aus dem 13. Lauf erhalten Sie keine Beitragsnachweise. Die ermittelten Beiträge werden
automatisch dem Monat Januar (Folgemonat) zugeordnet.
DEÜV-Meldungen
Sind die DEÜV-Meldungen für den Abrechnungslauf 12/20YY noch nicht gemeldet, sollte
wenn möglich mit den Meldungen bis nach dem Nachberechnungslauf gewartet werden.
Falls der DEÜV-Lauf für den Dezember schon durchgeführt wurde, werden die Meldungen
automatisch mit der DEÜV im Januar nachgezogen.
Lohnsteueranmeldung
Hier wird eine korrigierte Lohnsteueranmeldung für den Dezember erstellt.
Lohnsteuerbescheinigung
Sofern Sie bereits die Lohnsteuerbescheinigungen für das alte Jahr versandt haben,
müssen Sie eine neue Firmenverarbeitung starten. Hier wird dann für alle Mitarbeiter, die
korrigiert worden sind, eine neue Bescheinigung erstellt. Die bereits versandte
Lohnsteuerbescheinigung wird bei den Clearingstellen automatisch storniert.
Finanzbuchhaltung
Ist für den Monat Dezember noch keine Übergabe an die Finanzbuchhaltung durchgeführt
worden, sollte diese zusammen mit dem Nachberechnungslauf erfolgen.
Ist die Übergabe in Echt schon geschehen (muss gewährleistet sein – mit Journalisierung
in der Fibu!), hat eine erneute Übernahme der Finanzbuchhaltungsdaten zu erfolgen.
Druckausgaben
Die Verdienstabrechnungen befinden sich wie gehabt in der Datei LGL.XLOAB240 und
sind über den entsprechenden Menüpunkt aufrufbar.
Globalkunden können besagte Datei über ‚Batchdateien drucken’ selektieren oder aber
über den Menüpunkt Verdienstabrechnung drucken mit der Nr. 2 – 99 herausgeben.
Die Gesamtlisten für den kompletten Nachberechnungslauf befinden sich in der Datei
LGL.XLOAB999.
Globalkunden müssen die Datei über ‚Batchdateien drucken’ selektieren und drucken.
Über die entsprechenden Menüpunkte in den ‚Abrechnungslisten’ bekommt man
Summenlisten für den kompletten Dezember.