Zeitarten - Steuerlicher Grundlohn - § 3b EStG
Zeitart
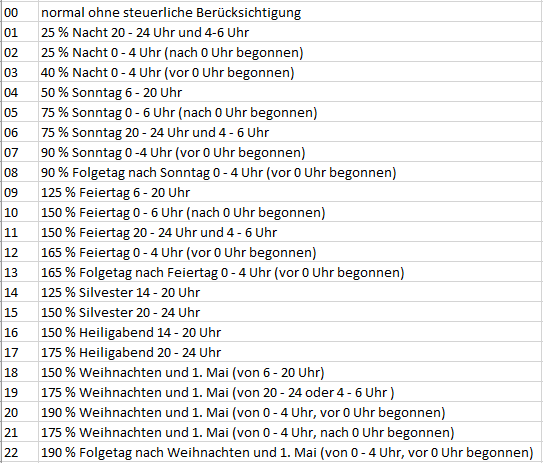
Dieses Feld wird seit 1990 für die Berechnung der maximalen Steuerfreiheit in den unterschiedlichsten Zeiten benötigt. Dies steht in engem Zusammenhang mit der Ermittlung des steuerlichen Grundlohnes gemäß Einkommenssteuergesetz 1990. In der Lohnart unter Zuschlag wird der Prozentsatz eingetragen, den die Firma tatsächlich zahlt. Hier kann es zu Differenzen kommen, die sich entsprechend auf die steuerpflichtigen Teile auswirkt.
Steuerfrei sind jedoch nachfolgende Prozentsätze:
//Hinweis:
Bei den Zuschlägen handelt es sich um die maximalen steuerfreien Zuschläge vom Grundlohn. Dem Betrieb selbst ist die Höhe des Zuschlags freigestellt, alle darüber hinausgehende Zuschläge sind dann steuerpflichtig. Maximal steuerfrei bleiben dürfen folgende Prozentsätze vom Grundlohn:
//
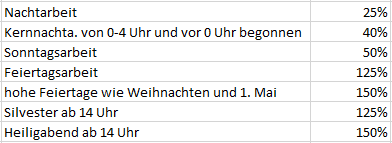
Der Steuertag beginnt um 0 Uhr und endet am Folgetag um 4 Uhr, die Nacht beginnt um 20 Uhr und endet um 6 Uhr. Fallen Zuschläge zusammen, werden sie addiert, z.B. Sonntag und Nacht. Feiertagszuschläge und Sonntagszuschläge werden nicht addiert. Hier gilt der höhere Zuschlag. Der Grundlohn wird errechnet aus dem regelmäßigen laufenden Entgelten für die vereinbarte Arbeitszeit, ab dem 01.01.2004 jedoch maximal 50,-EUR (siehe auch im Feld Grundlohn).
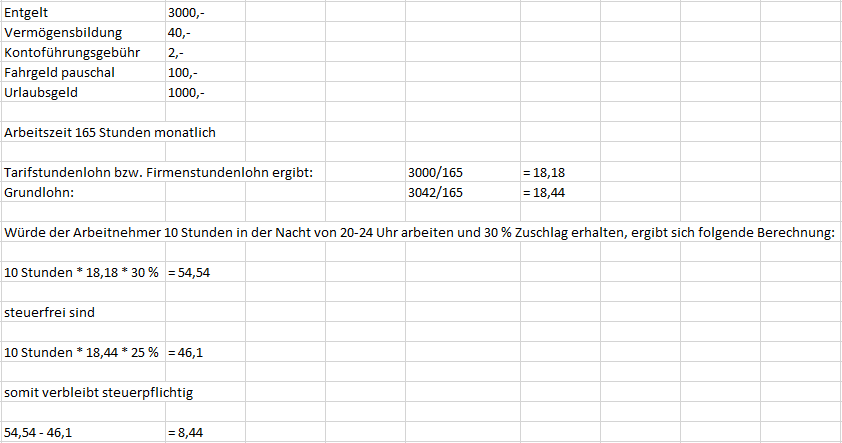
Somit ist dieser Grundlohn fast immer höher als der tatsächliche Stundenlohn.
Beispiel:
Grundlohn
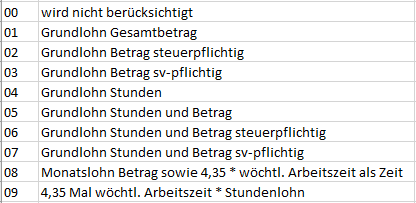
Hier wird bestimmt, wie diese Lohnart bei der Ermittlung des steuerlichen Grundlohnes zu berücksichtigen ist.
Folgende Eingabemöglichkeiten stehen zur Verfügung:
//Hinweis:
Bei Schlüssel ‚08’ und ‚09’ wird die Zeit nur einmalig genommen, bei Korrekturen gar nicht.//